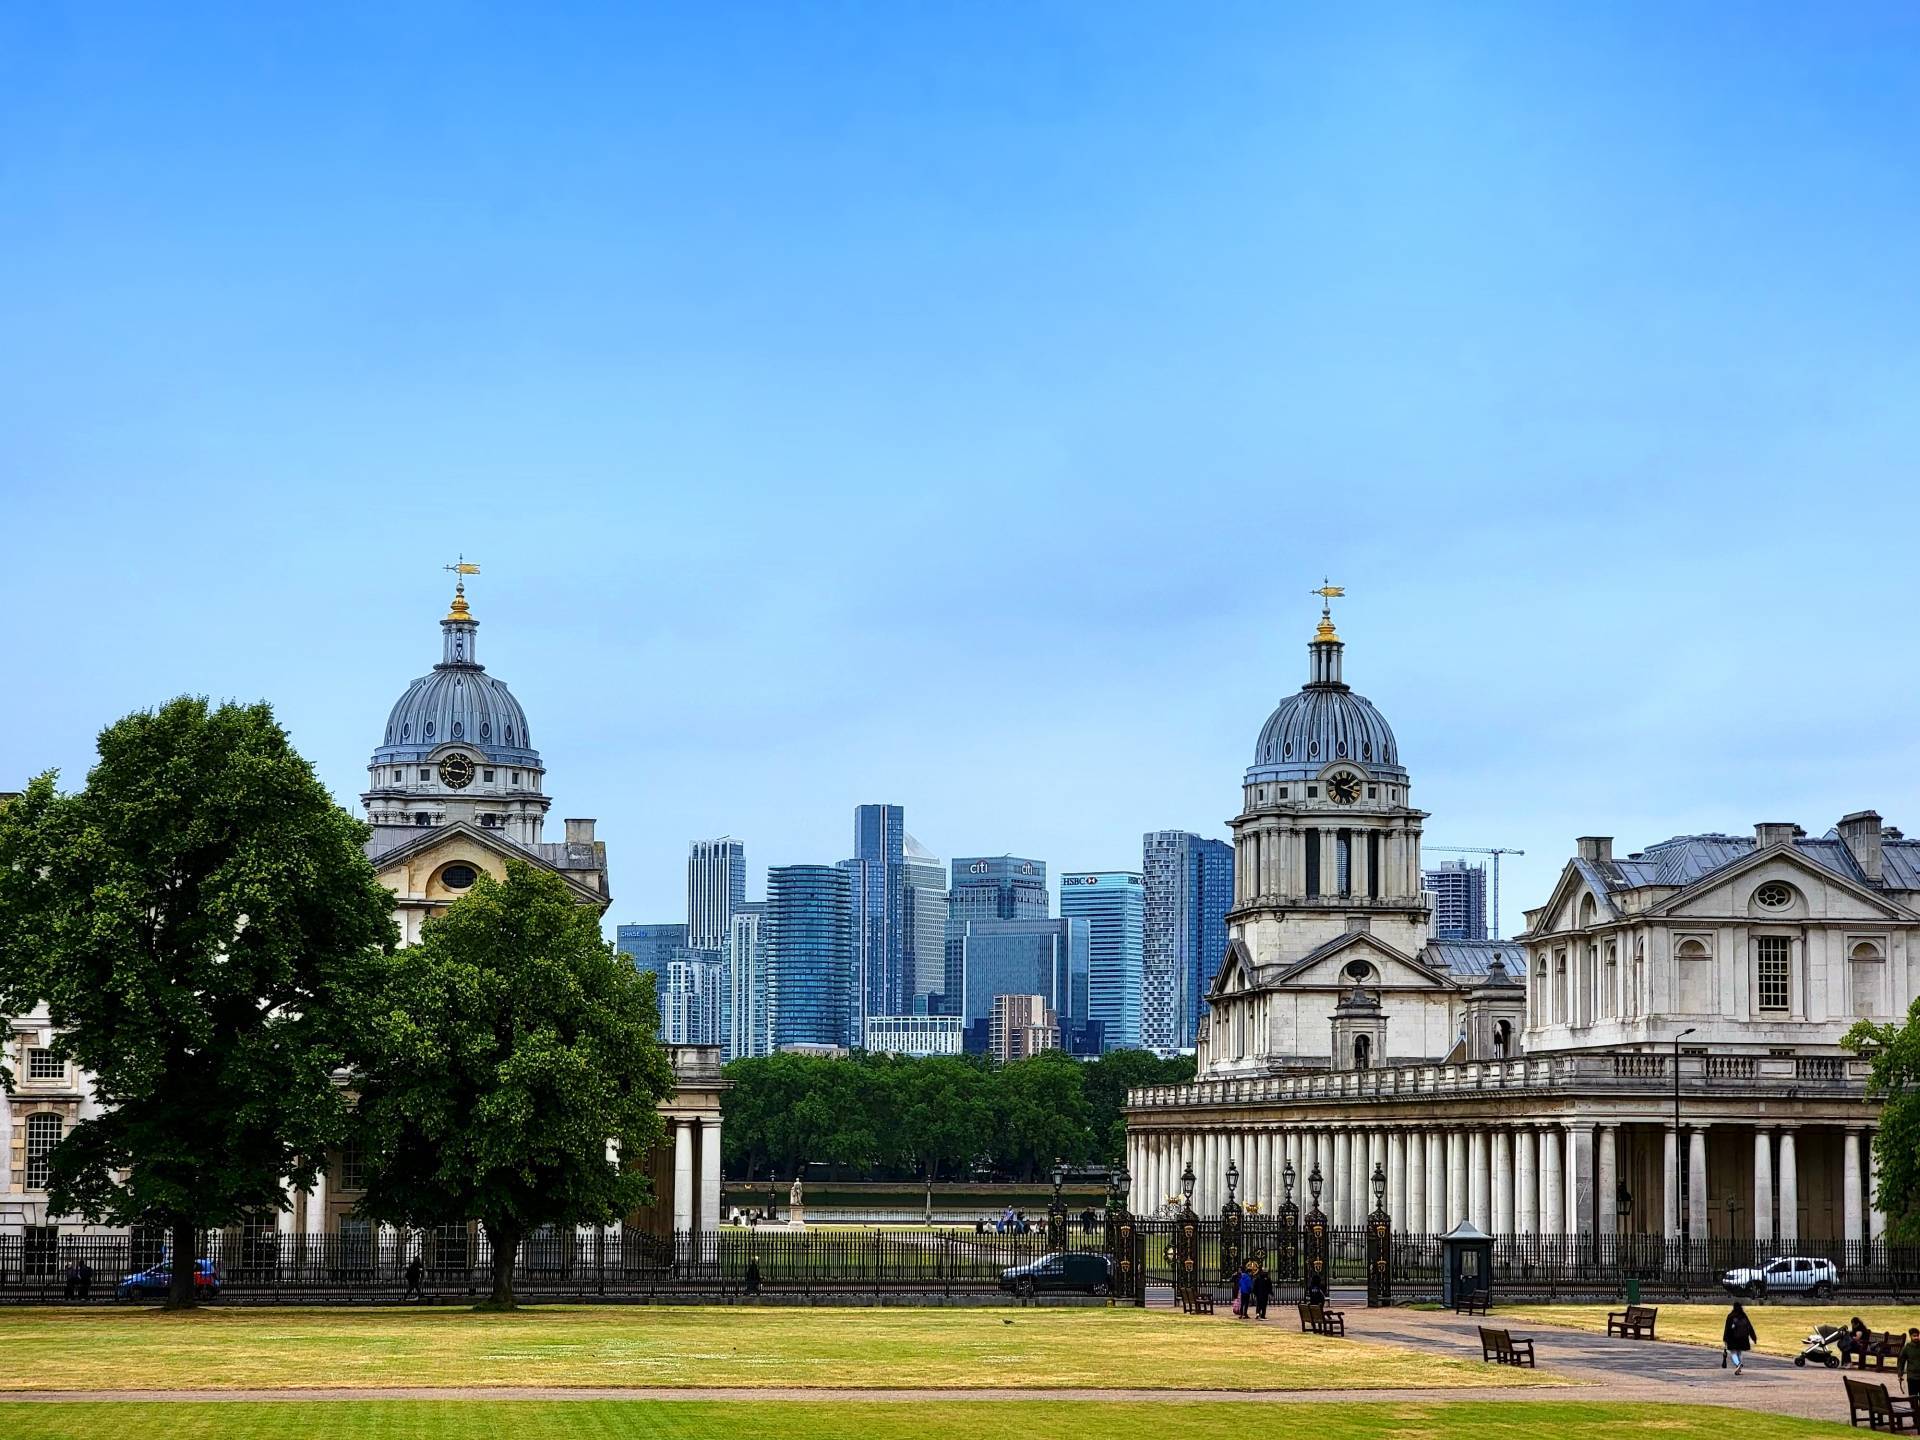

Greenwich Peninsula 是伦敦市中心规模最大的单一城市更新项目,而它所在的位置,正是昔日全欧洲最大的煤气厂旧址——这座工厂曾扩展至 240 英亩,在 1960 年代中期的高峰期日产 4 亿立方英尺煤气。如今同一片泰晤士河河湾承载着一份已获批的总体规划:150 英亩土地上的 17,487 套住宅,其中 3,479 套已竣工。这里乘 Jubilee 线一站可达 Canary Wharf,两站到 London Bridge;在二区或三区范围内,这是唯一还能以五十万英镑以下购得直面河景新建公寓的地方。
最值得玩味的是时机。截至 2026 年 7 月的一年里,伦敦房价下跌 3.3%,公寓更是英格兰表现最弱的物业类型,跌幅 2.3%。同期格林威治仅下跌 1.4%,明显优于首都;与此同时,该区私人租金上涨 6.1%,而伦敦为 3.5%。本期指南将我们在半岛上的自有库存——十八套在售房源加权均价为每平方英尺 942 £——与其下方的二手市场相对照,并解释这一价差究竟衡量的是什么。
区域概览与生活方式
这座半岛是一段宽约一英里的陆地环湾,三面为泰晤士河所环抱;把它读作若干个性格分明的片区,比读作一个单一地点更贴切。Upper Riverside 与滨河步道汇集了直面水景的塔楼,隔河望向 Canary Wharf。Peninsula Gardens 与 Parkview 向内陆依托于贯穿半岛中轴的 Central Park,家庭买家多集中于此。Prime Point 是最新的一组塔楼,距地铁站最近。再往南是 Greenwich Peninsula Ecology Park,四英亩淡水湿地——大多数伦敦人并不知道它的存在。
核心锚点是 The O2,即原千禧巨蛋,改建为室内场馆并曾作为 2012 年伦敦奥运会场地。围绕它展开的是 Design District——2021 年开放,是伦敦首个为创意产业专门建造的永久性园区:由八家建筑事务所设计的十六栋建筑,以管控租金出租给工作室。半岛目前常住居民超过 5,000 人,每年接待访客逾三百万人次。这是一个不寻常的比例,也是理解在此居住最重要的一点。
餐饮
在这一点上,坦诚比恭维更有用:米其林指南目前在整个格林威治皇家自治市内未收录任何餐厅,半岛也并非美食目的地。它提供的是数量与广度——The O2 内部从连锁到独立品牌的餐饮长廊、Design District 的美食厅,以及 Thames Path 沿线的河畔酒吧。若要享用星级晚餐,Canary Wharf 向北一站,Bermondsey 向西四站,两者门到门都在二十分钟之内。若希望家门口就有成熟的街区餐饮文化,应当转而考虑向南十五分钟的格林威治镇中心。
交通
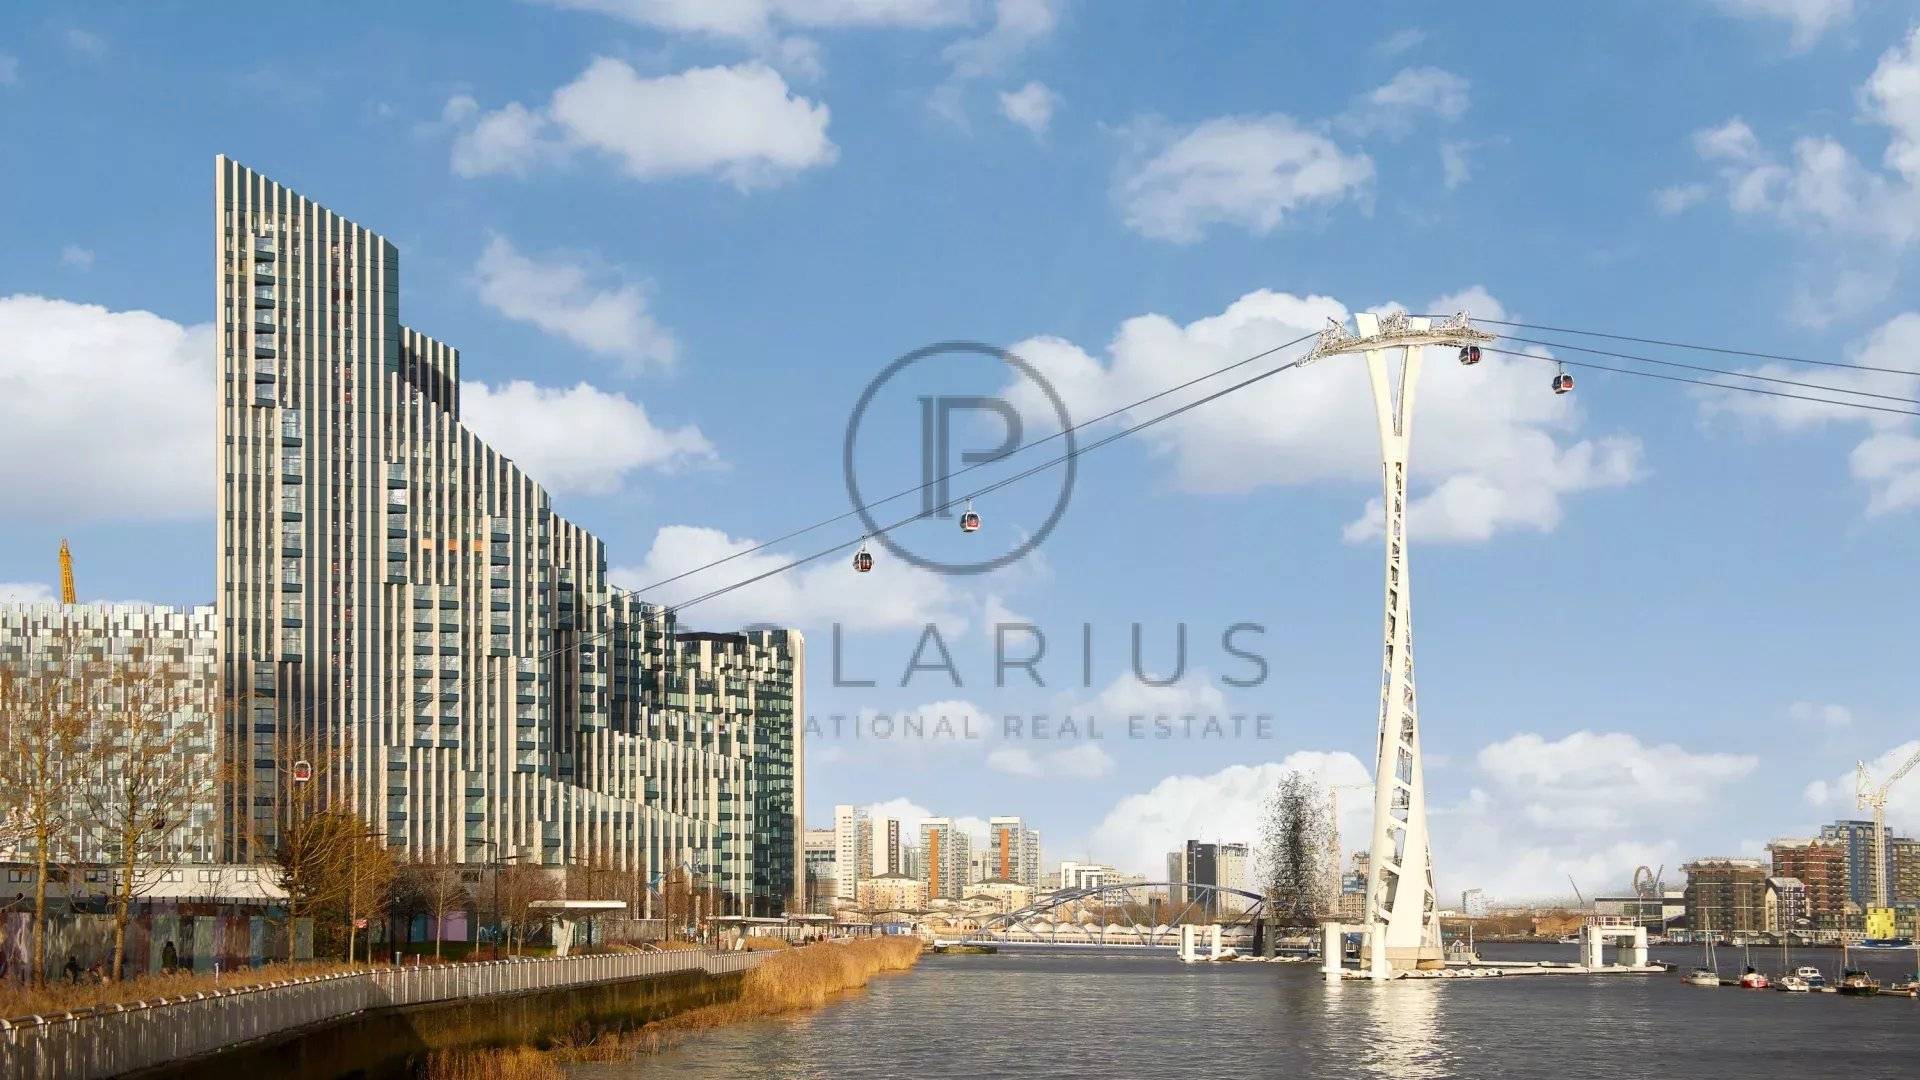
Jubilee 线的 North Greenwich 站于 1999 年启用,至今仍是伦敦地铁规模最大的车站之一,并设有一体化公交枢纽。至 Canary Wharf 一站,London Bridge 两站,Waterloo 四站,Bond Street 七站。缆车自 The O2 旁跨河直达 Royal Docks 的 Royal Victoria Dock,建于 2012 年奥运会前夕。水上巴士将 Greenwich Peninsula 码头与金融城及西敏寺相连。本轮周期内最实质的变化是 Silvertown 隧道,于 2025 年 4 月 7 日通车,自 North Greenwich 穿越泰晤士河直抵 Silvertown,承载全新零排放 Superloop SL4 快线与延长后的 129 路。买家需留意:该隧道收费,且原本免费的 Blackwall 隧道现已按同等费率收费。
氛围
坦率地说,这座半岛让人评价两极,而分界线就是演出之夜。在 The O2 满场的大约两百个夜晚里,车站周边街道的人流密度是任何户型图都不会告诉你的;而在其余的夜晚,半岛比几乎任何同样靠近伦敦市中心的地方都更安静。滨河步道、Central Park 与生态保护区赋予它相当可观的开放空间,居民结构年轻、国际化、以职业人群为主,而非长期定居者。这是一个仍在建设中的街区——已获批总体规划中约每五套住宅建成一套——买家既要把十年的相邻施工计入成本,也应把十年的相邻改善计入收益。
销售市场分析
全国背景是一个已停止下跌但尚未回升的市场。2026 年 6 月英格兰均价达 293,000 £,同比上涨 1.8%,而伦敦下跌 2.5%——这是首都连续第十个月录得同比跌幅。按物业类型划分,公寓是英格兰最弱的一类,为负 2.3%;新建住宅价格上涨 3.1%,二手为 4.1%。
这些标题数字之下的结构,比标题本身更重要。伦敦的跌幅几乎完全来自内伦敦顶级市场:截至 2026 年 6 月的一年中,西敏寺下跌 25.4%,肯辛顿与切尔西下跌 14.7%。格林威治对制造这些数字的超高端存量毫无敞口,仅下跌 1.4%,至均价 463,000 £。该区公寓均价为 352,000 £。对照伦敦均价 550,000 £ 与全英均价 273,000 £,格林威治在首都价格结构中占据的是真正居中的位置,而非边缘位置。
Greenwich Peninsula 微观市场
对于一个如此年轻的街区,区域层面的价格数据本就稀薄;与其制造虚假的精确,不如直言这一点。目前可得的最佳二手基准,将 Greenwich Peninsula 公寓定位在均价 427,000 £,即每平方英尺 699 £。我们在该区的十八套在售房源价格区间为 380,000 £ 至 1,412,500 £,挂牌价中位数 600,000 £;在网站公布了可靠建筑面积的十七套中,加权价为每平方英尺 942 £,相当于每平方米 10,141 £。
| 基准 | 数值 | 所代表的含义 |
|---|---|---|
| 半岛公寓,二手 | £699 | 半岛现有公寓存量均价,2026 年 |
| Polarius 半岛加权价 | £942 | 我们已测量的 17 套在售房源,按建筑面积加权 |
| 格林威治公寓,全区 | £352,000 | ONS 公寓均价,2026 年 7 月 |
| 格林威治,全部物业类型 | £463,000 | ONS 全区均价,2026 年 7 月——同比下跌 1.4% |
| 伦敦,全部物业类型 | £550,000 | ONS 伦敦均价,2026 年 7 月——同比下跌 3.3% |
| Polarius 半岛价格区间 | £380,000–1,412,500 | 我们在该区 18 套在售房源的最低与最高价 |
由此可得两点结论。其一,二手均价与我们加权价之间 35% 的差距,是新建住宅在这样一个街区的价格——这里的新建绝大多数临河,而二手绝大多数不临河;这是为位置与品质支付的溢价,而非仅仅为邮编。其二,也更有用:面积越大,溢价越窄。我们的开间与一居室落在每平方英尺 883 £ 至 985 £ 之间,而 Prime Point 面积更大的三居室仅为 859 £——整组房源中最低的单价,却出现在最大的常规户型上。追求每英镑换取更多面积的买家,应当看三居室户型,而非入门户型。
谁在买,为什么买
买家基础分为三类。伦敦的首次与第二次置业者买走开间与一居室,吸引他们的是二区、三区的 Jubilee 线地址,而这样的价格在任何可比的临河邮编都找不到。本土与国际投资者买走一居与两居,看中的是明显跑赢首都的租赁市场:2026 年 8 月格林威治私人租金月均 1,995 £,同比上涨 6.1%,而伦敦为 3.5%、英格兰为 3.9%。该区公寓月租 1,831 £,较全英格兰均值 1,400 £ 高出约 31%;这一需求来自 Canary Wharf 与金融城的全年就业需求,而非任何季节性因素。第三类,并且比重不断上升,是自住家庭买走 Parkview 与 Peninsula Gardens 中面向公园的两居与三居。
结构性论据在于:这是一份有明确竣工期限的供应。总体规划承诺17,487 套住宅,其中 4,896 套为可负担住宅——按可居住房间计占 30%,目前已交付 37%,由 Knight Dragon 与大伦敦政府合作建设,2035 年全部完成。目前建成的尚不足五分之一。这既是风险也是论据:今天的买家接受数年的相邻施工,换来的是一个配套、人口与交通都在按公开时间表而非投机预期持续改善的街区。
策略结论
Greenwich Peninsula 是伦敦最清晰的一个例子:一个街区的价格,被一个它并不属于的市场拖了下去。首都 3.3% 的年度跌幅是内伦敦顶级市场的故事,而半岛对此毫无敞口;格林威治自身 1.4% 的跌幅,叠加 6.1% 的租金涨幅与 59.5% 的成交量增长,描述的是一个运转正常的市场——尽管标题数字说的恰恰相反。
我们对当前定价的判断是:更大的户型价值更优。Prime Point 的三居室为每平方英尺 859 £,而同一栋楼的开间为 985 £——这与通常的关系正好相反,对需要空间的买家而言是一笔可观的套利。河岸溢价真实且站得住脚,直面水景约为每平方英尺 1,080 £;但买它应当是为了景观与转售叙事,而不是假设它会比内陆存量升值更快。
需要留意的一点很具体,而非笼统,且与市场无关,而与建设进度有关:这份总体规划中五分之四的住宅尚不存在。买家应当查明所考虑单位紧邻地块已获批的内容,并且既要在 The O2 的演出之夜到访,也要在一个寻常的周二到访。
本区精选房源
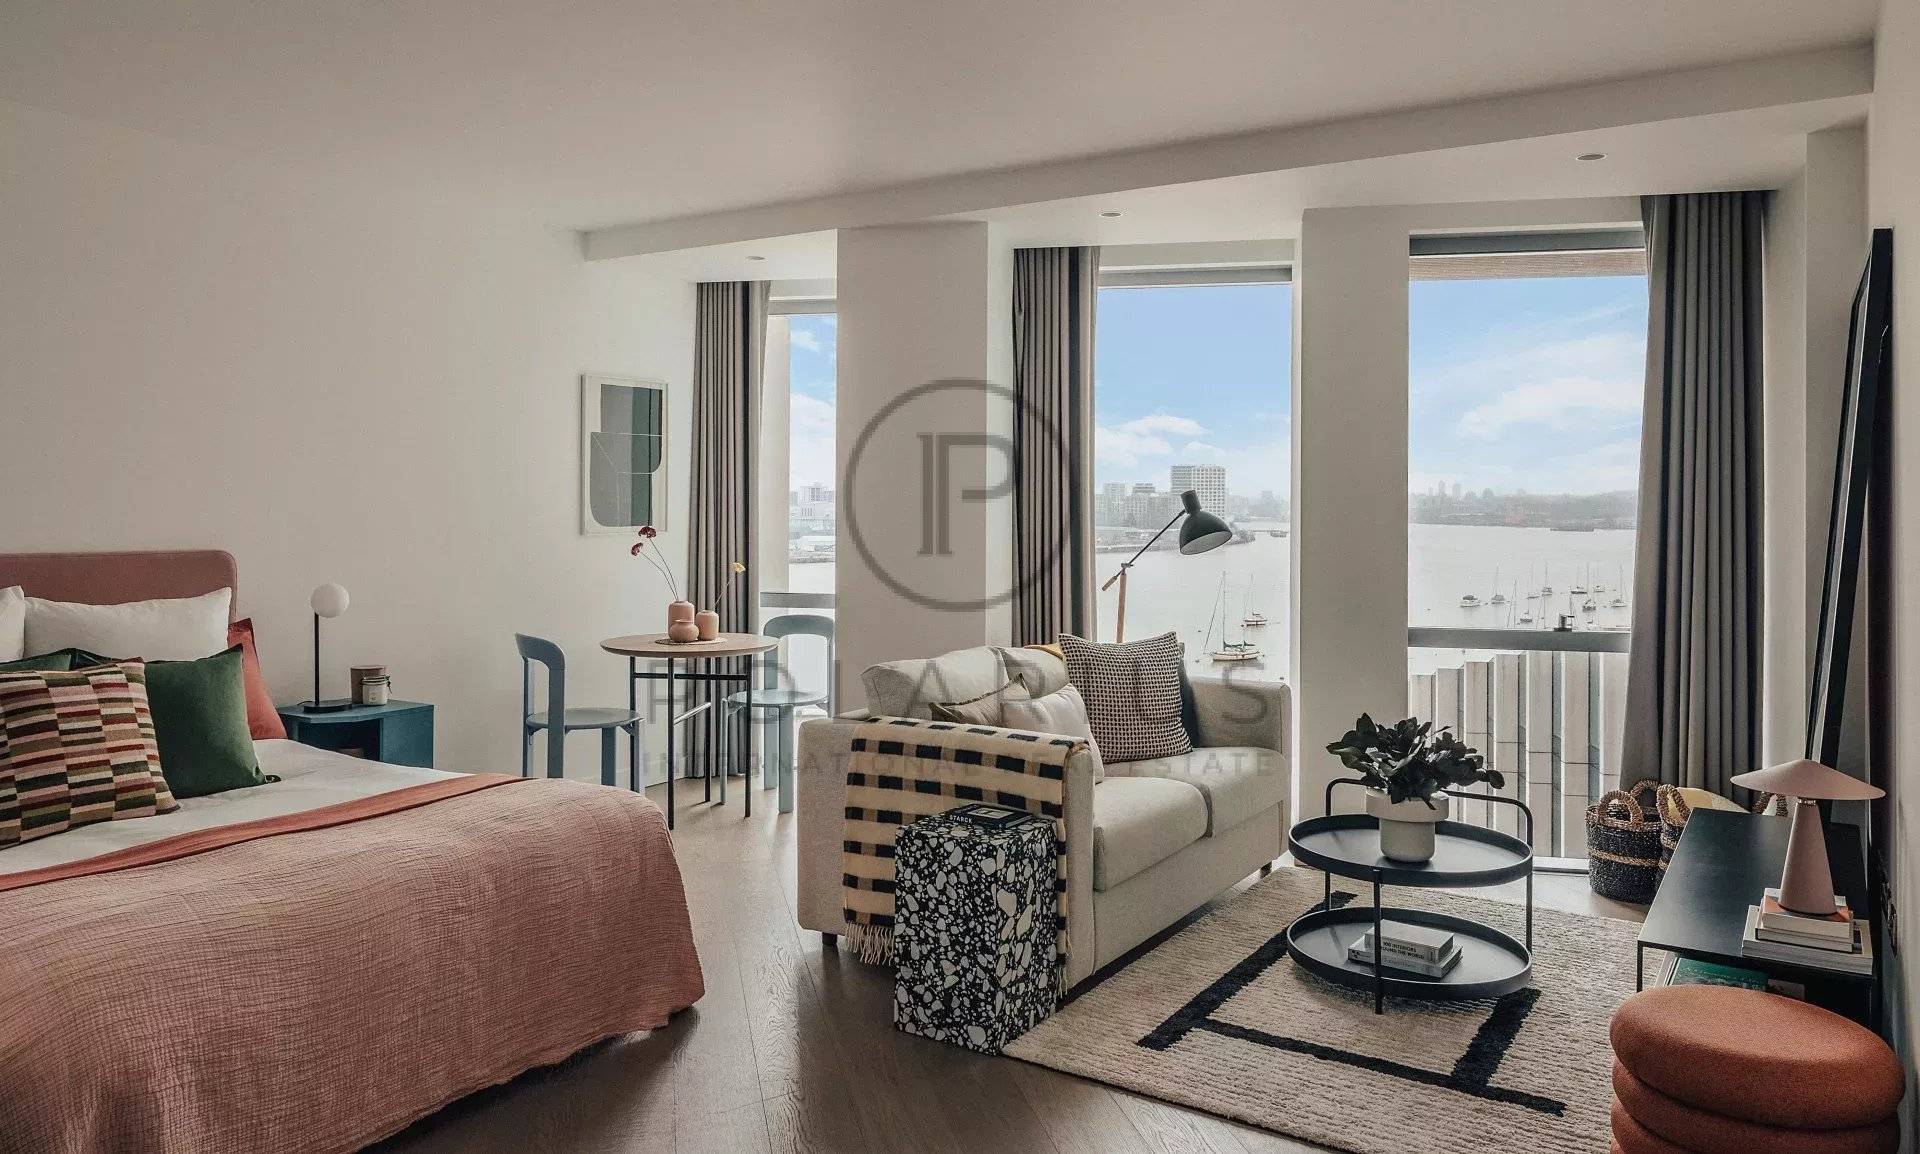
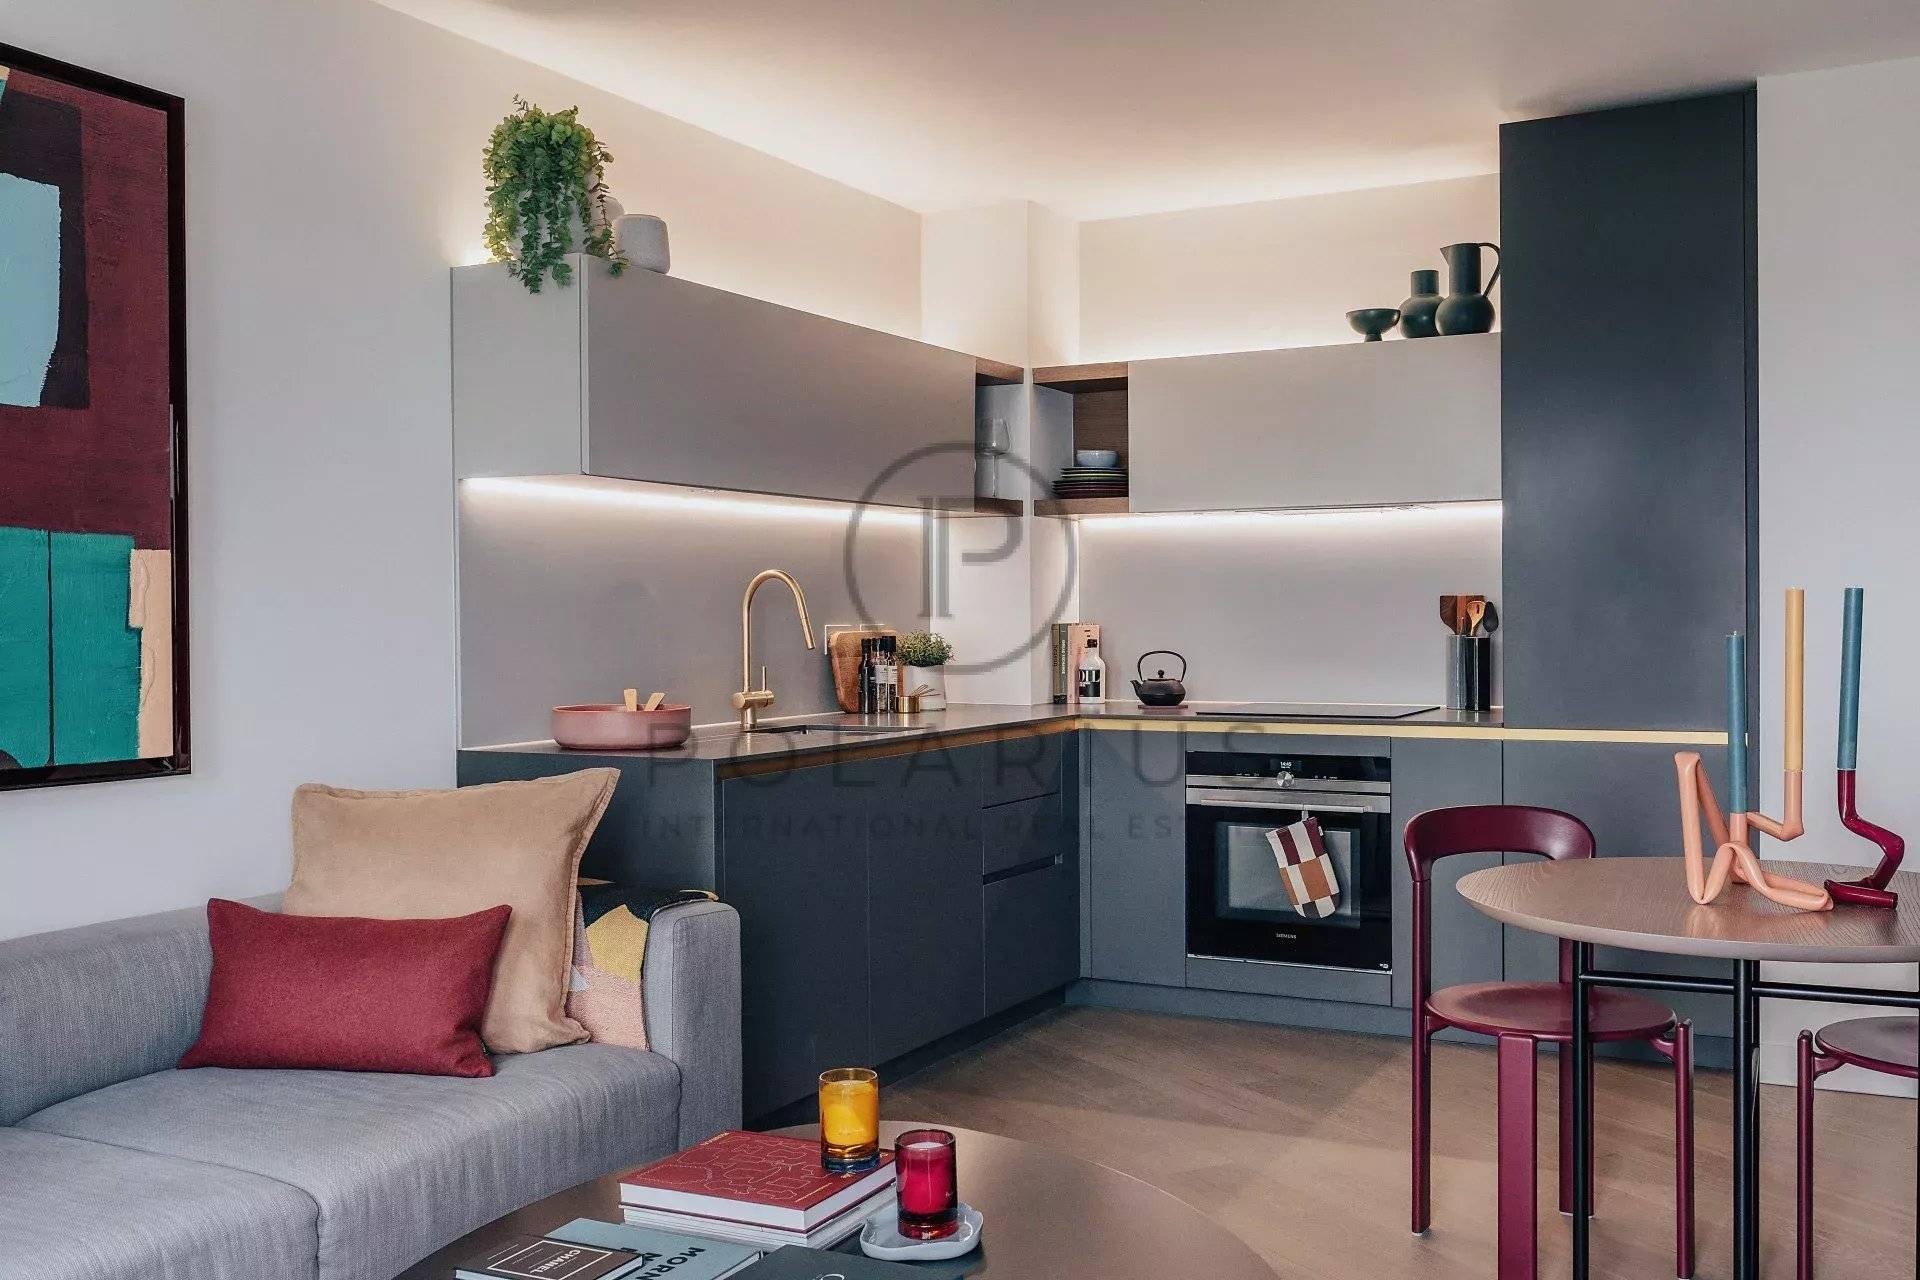
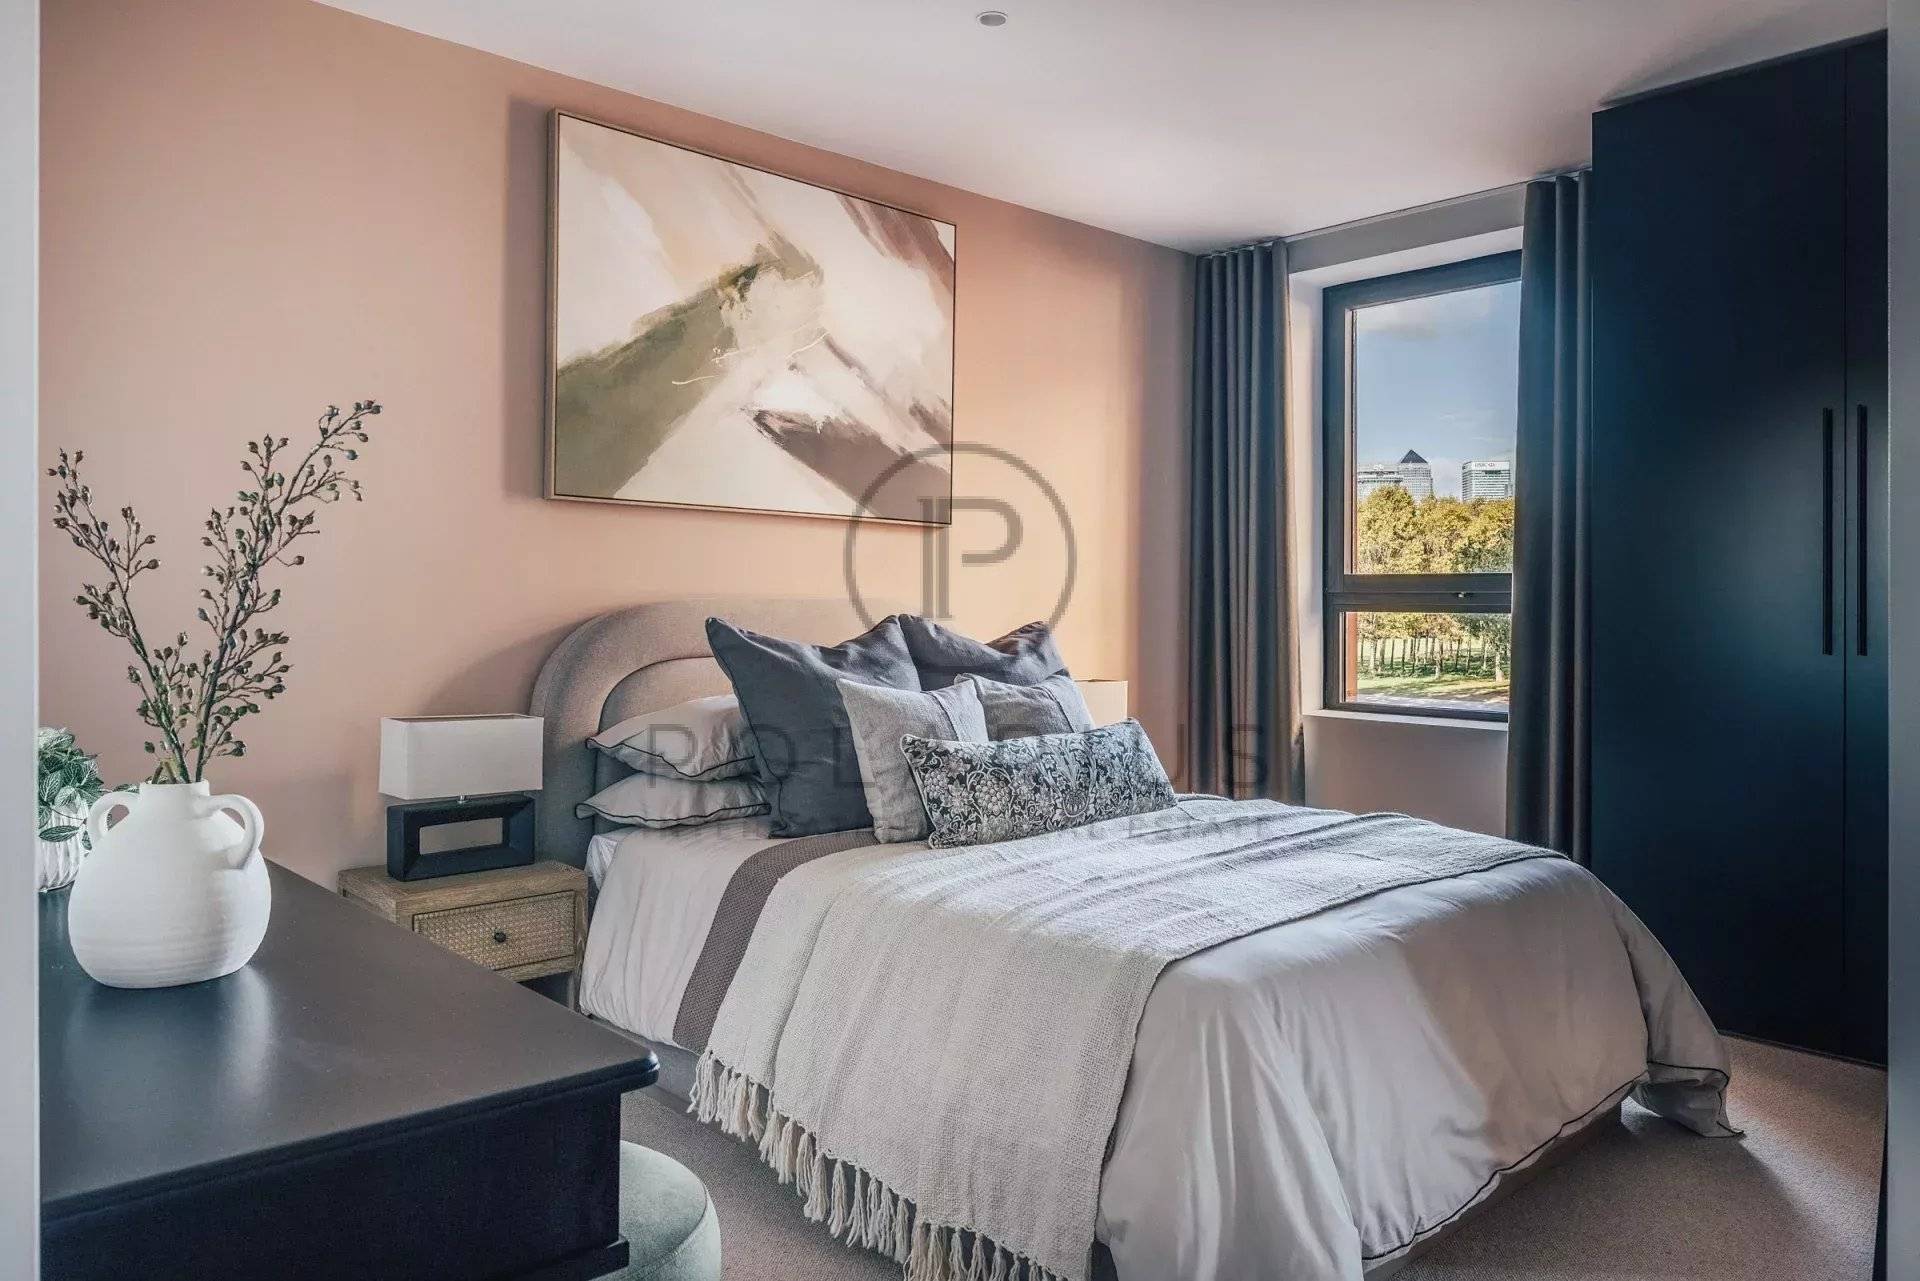
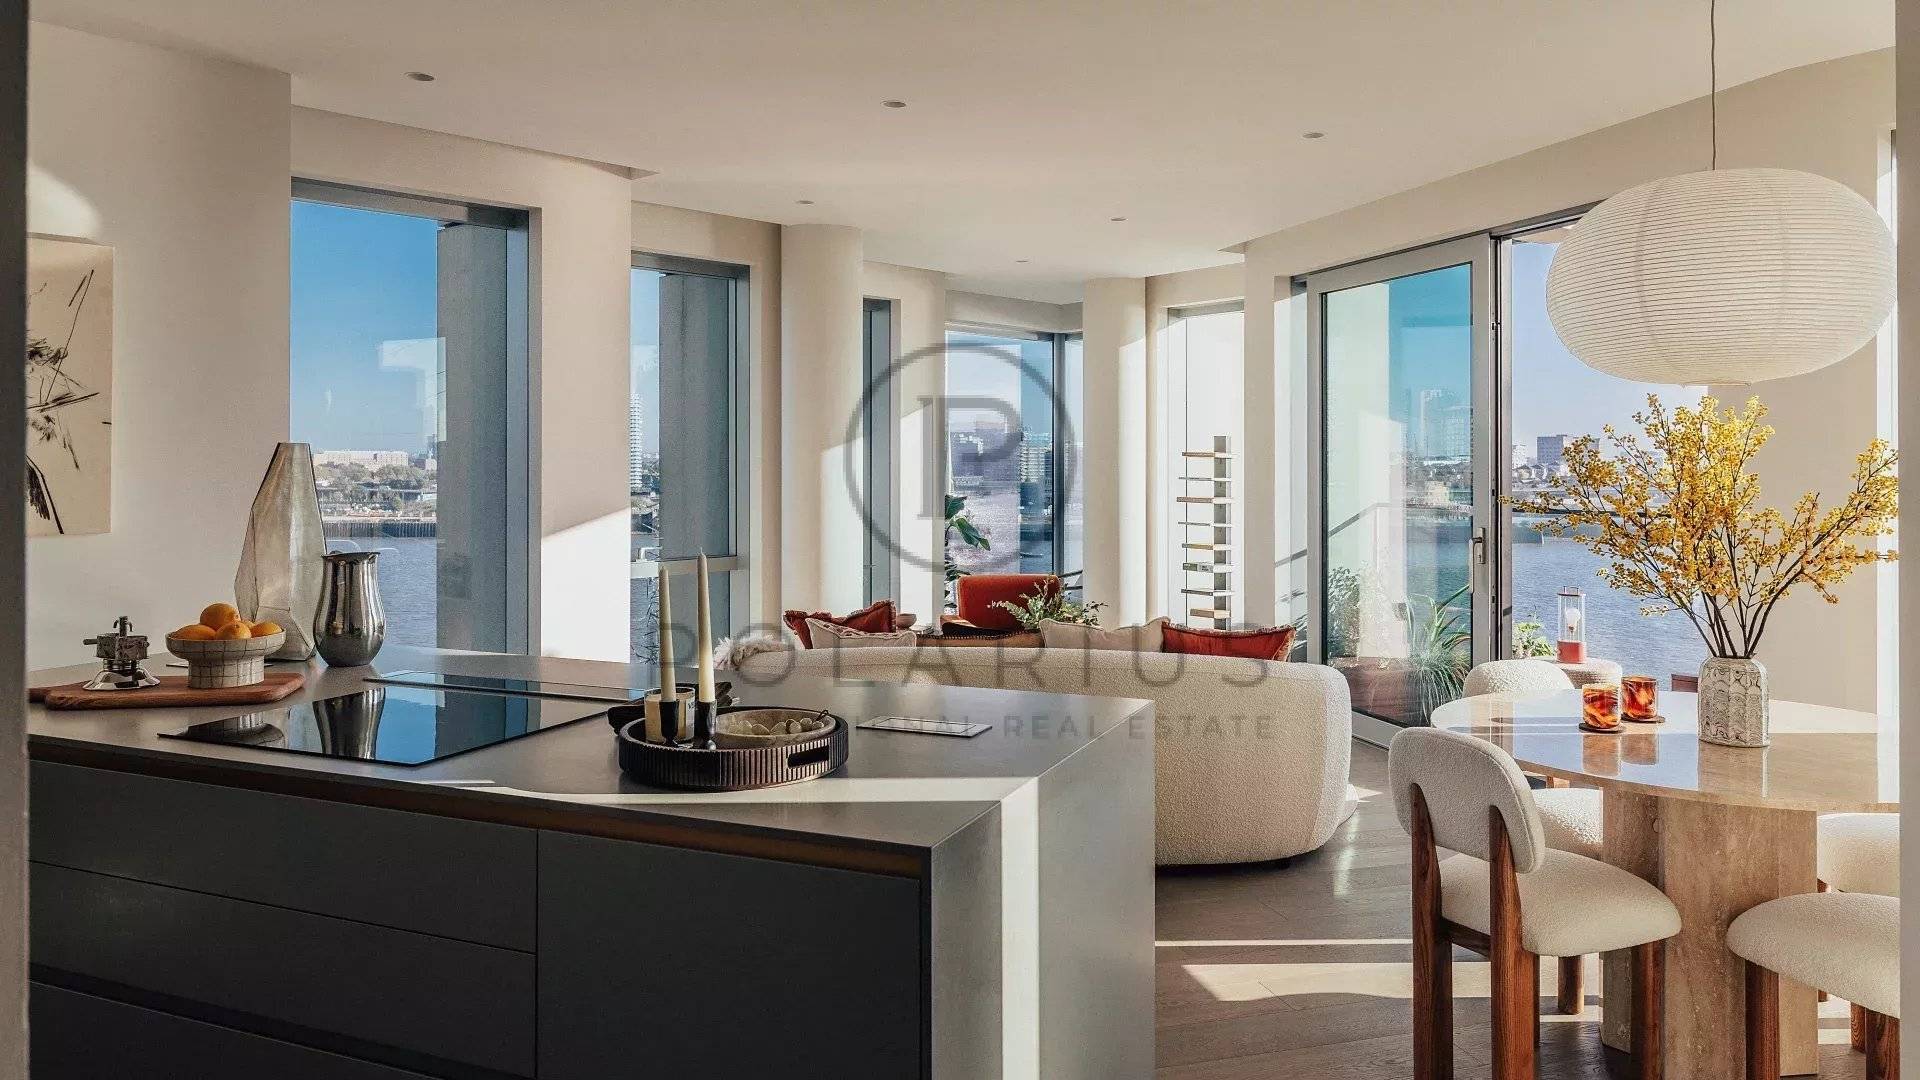
Greenwich Peninsula 六套 Polarius 在售房源,覆盖该区完整价格带——从 415,000 £ 的河景开间,到 1,412,500 £ 的三居室顶层公寓。
Greenwich Peninsula
四层
Peninsula Gardens
Greenwich Peninsula
Greenwich Peninsula
Greenwich Peninsula