St Julian's是马耳他群岛国际持有比例最高的一平方公里,数字比任何宣传册都更能说明问题。2024年7月登记居住于该镇的 14,709人中,有8,614人——略低于59%——为外籍人士,密集分布在 1.6平方公里的范围内, 密度约为每平方公里9,200人。这里并非十月便人去楼空的度假胜地,而是一个全年运转的国际社区,辖区内拥有一家米其林星级 餐厅、马耳他最高的建筑,以及全岛两处Special Designated Areas。
对买家而言,这样的组合造就了一个可读性极高的市场。St Julian's目前的挂牌价中位数为 每平方米€6,719,而Polarius在该区的在售房源 加权均价为每平方米€9,723——45%的溢价并非定价失误,而是该区老旧二手存量与塔楼及码头高端层级之间差距的量度。 理解这一差距,正是全部功课所在。
街区概览 & 生活方式
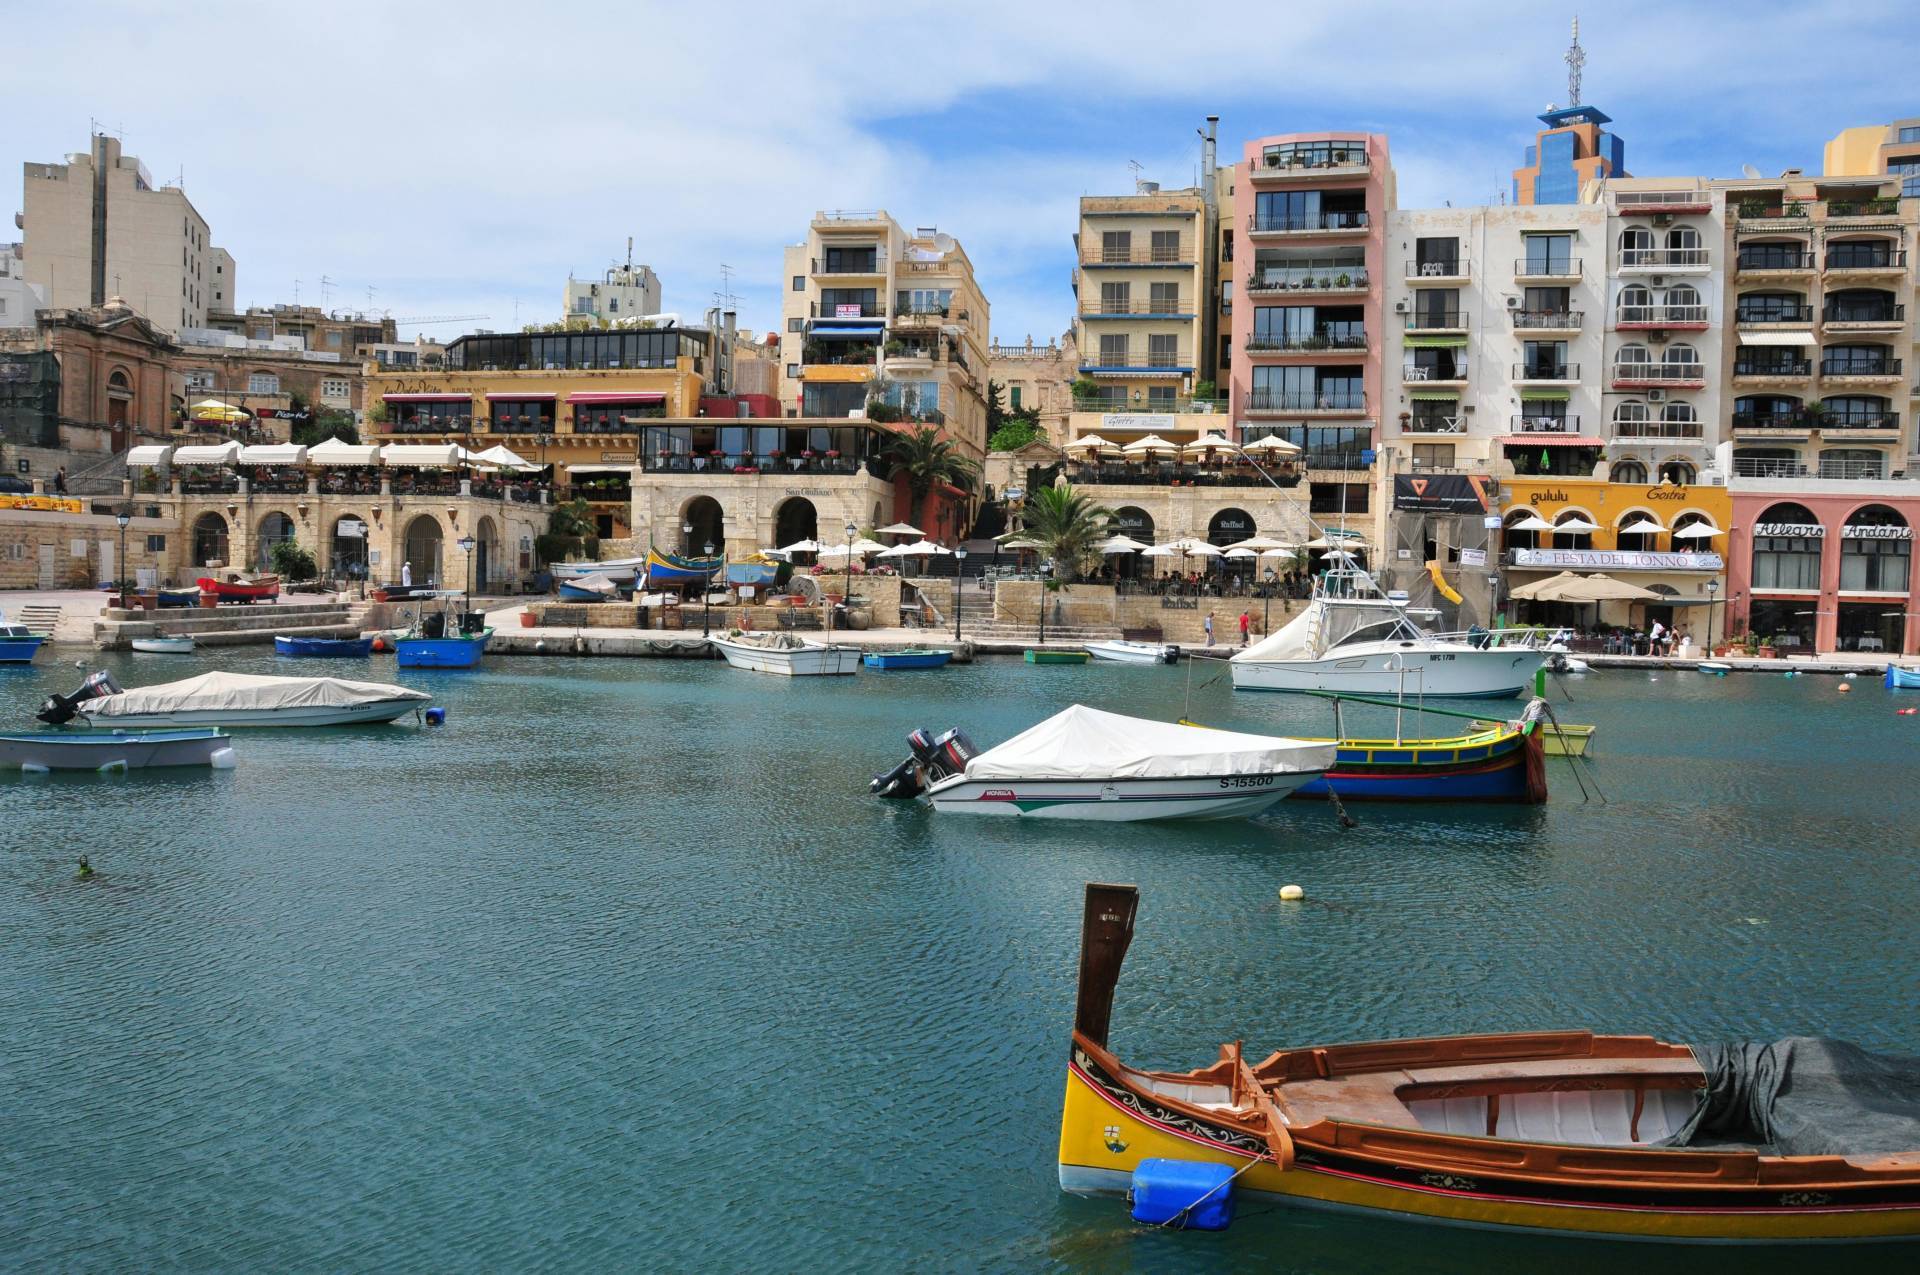
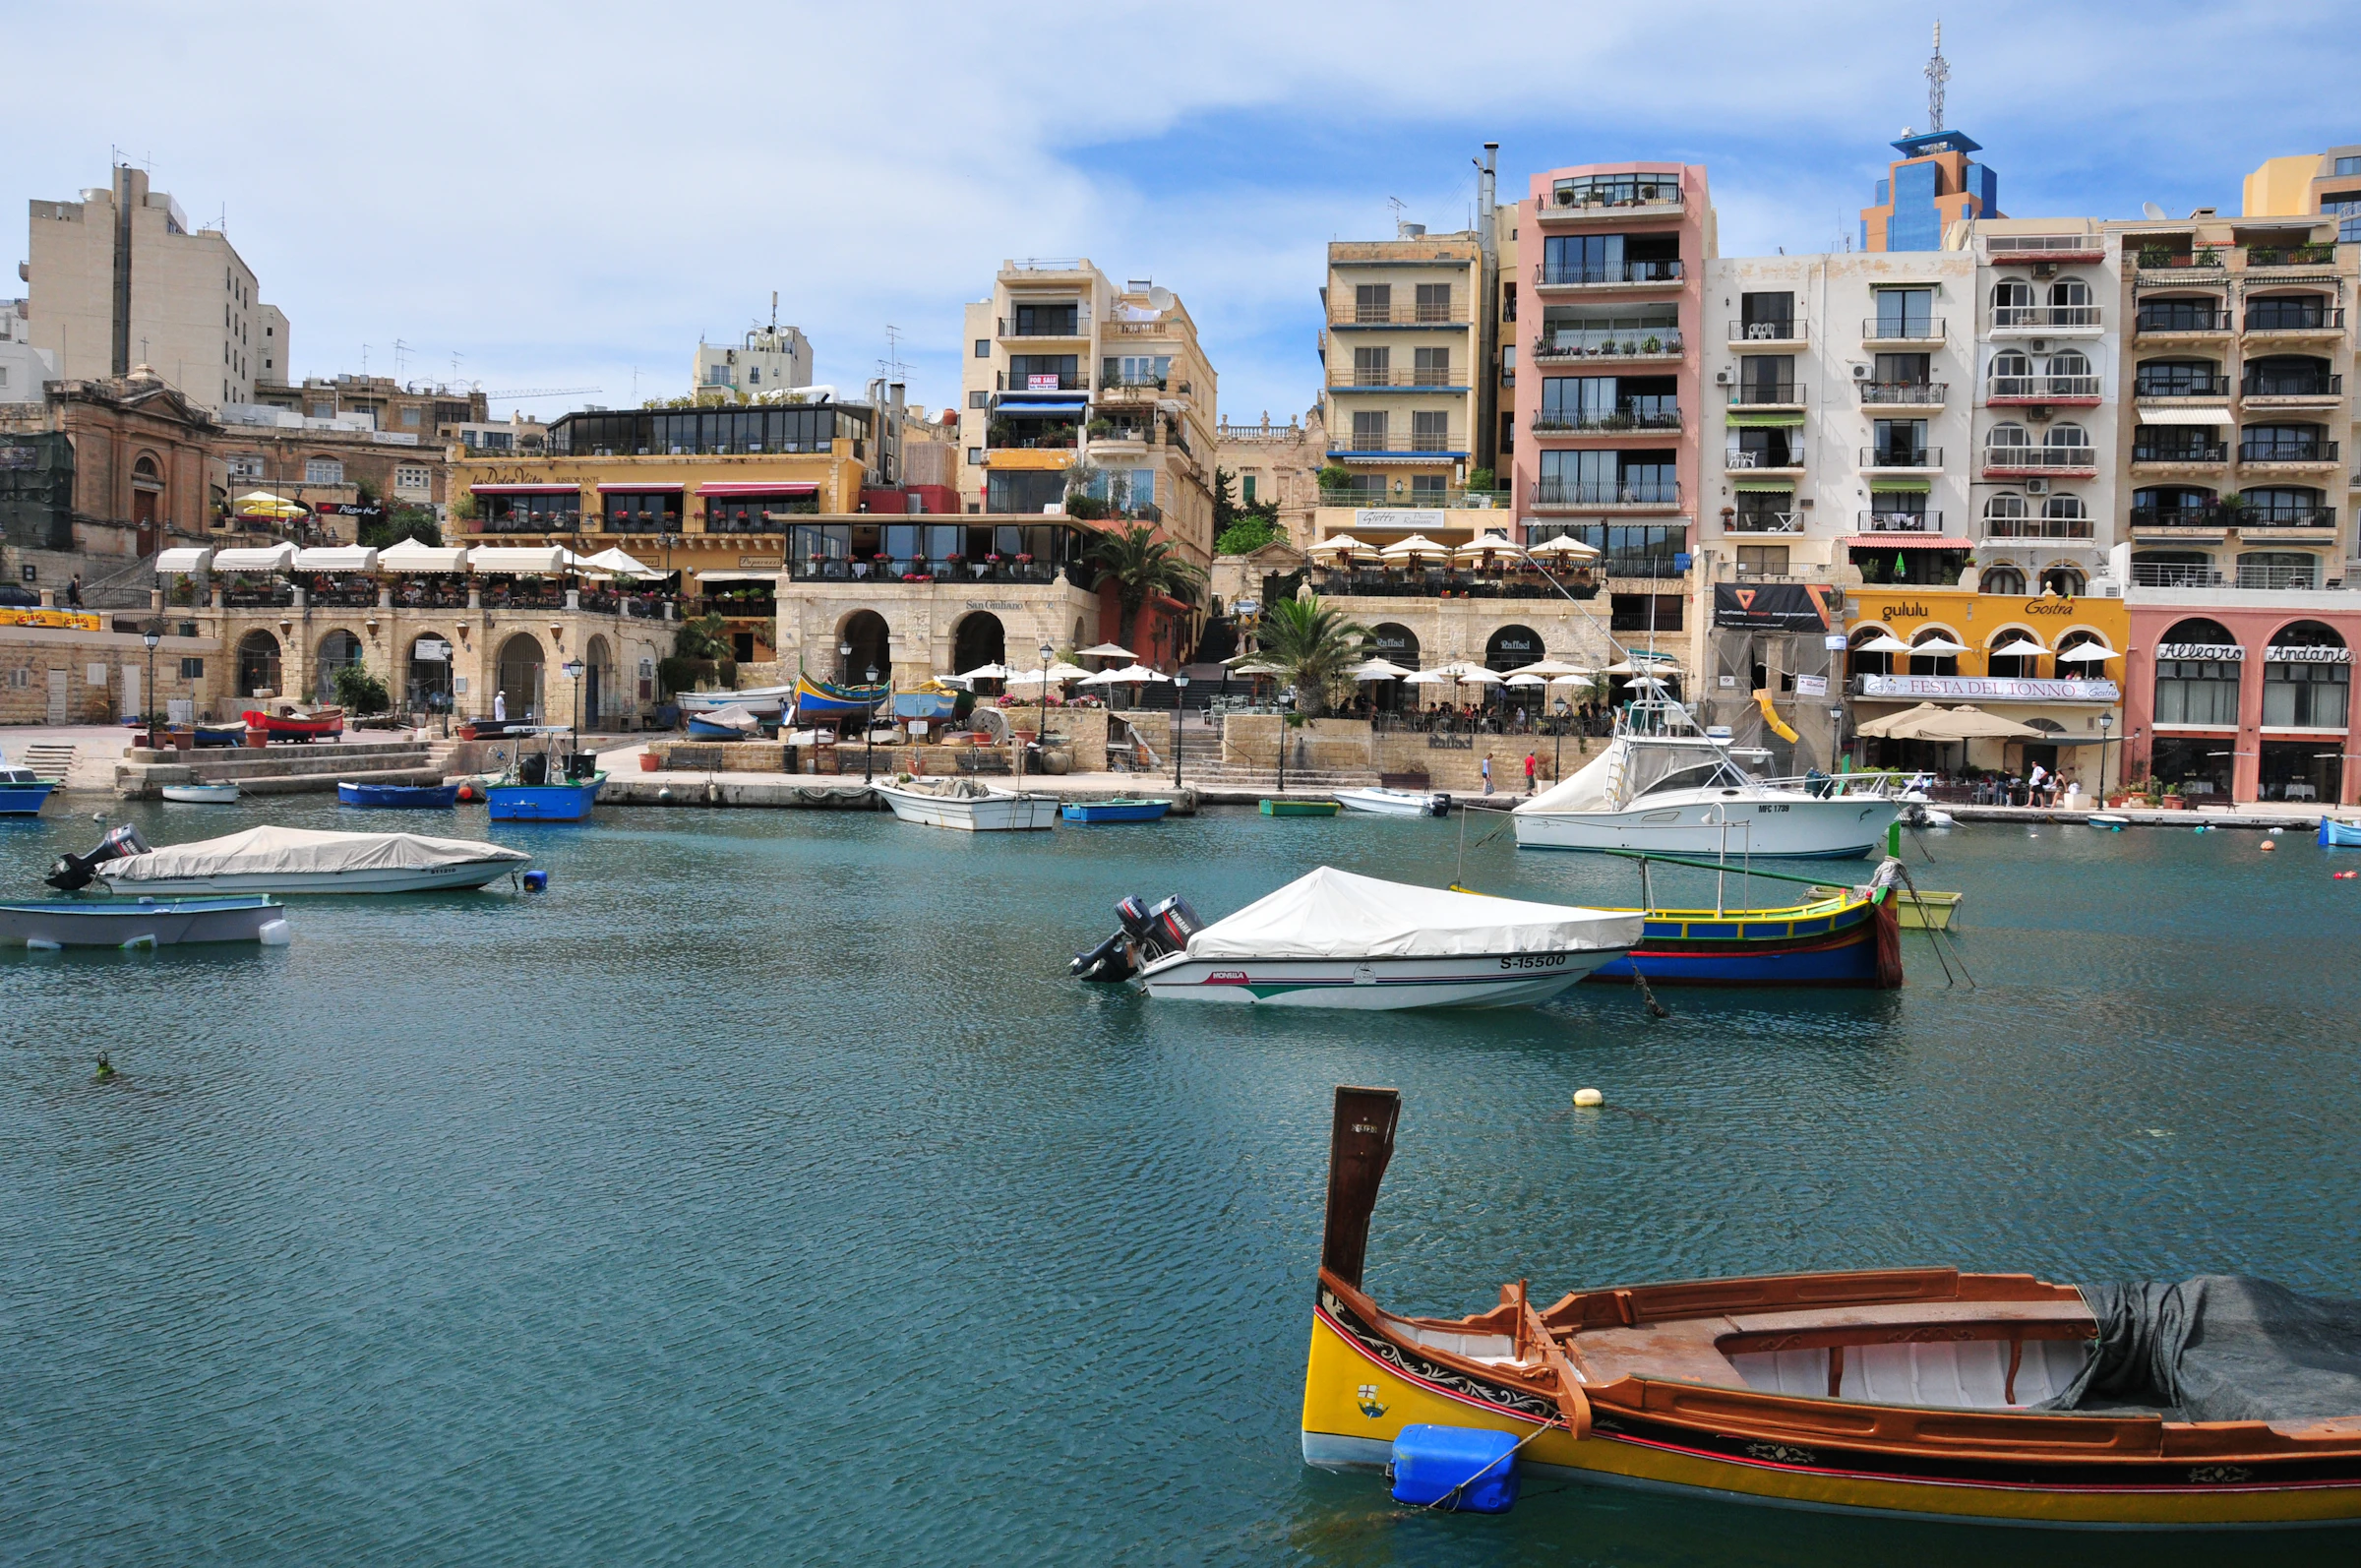
理解St Julian's的最佳方式,是把它看作共用一个名字的五个不同地方。Spinola Bay是明信片般的画面—— 一弯彩绘luzzu渔船、海滨餐桌,以及其后建于1688年的Spinola Palace。紧邻北侧的Portomaso是 码头与塔楼街区:一处滨水综合开发项目,汇集酒店、公寓、餐厅与环绕私人游艇港的林荫步道,并以2001年落成、 高97.54米、共23层的 Portomaso Business Tower 为地标。Balluta Bay保留了该区的新艺术运动风格立面与加尔默罗会教堂。Paceville是全岛夜生活的 核心,也正因如此,买家必须在意房产究竟位于哪一条街。Ta' Giorni与St Andrew's则是后方更为安静的 住宅坡地,家庭与长期居民真正生活于此。
本轮周期中,天际线发生了决定性变化。由Zaha Hadid Architects设计、2023年落成的Mercury Tower 高122米,共32层,涵盖住宅与酒店空间,现为 马耳他最高的建筑; 其三层商业中心与公共广场于2023年11月开放。仅此一个项目便重设了该区的价格上限,并将品牌住宅买家引入了 一个此前以码头前沿公寓为顶端的市场。
餐饮
St Julian's拥有一颗MICHELIN星,来自Rosamì,该店于2024年首度摘星,并 在 2026年马耳他指南中保持这一荣誉。值得注意的是马耳他高端餐饮的集中程度:2026年指南在全岛列出七家星级 餐厅,包括瓦莱塔的双星ION Harbour、Noni与Under Grain,姆迪纳的De Mondion,以及毗邻的斯利马的Fernandõ Gastrotheque与Le GV——全部位于距St Julian's车程25分钟以内。星级之下,Spinola Bay海滨与Portomaso步道 承担着该区日常的餐饮经营。
交通出行
马耳他国际机场 距此约 10.5公里,非高峰时段车程不到25分钟。Malta Public Transport开设两条专线: Airport Direct的TD2与TD3大巴每30分钟穿行该区一班,票价每位€3。瓦莱塔与斯利马可乘巴士或斯利马–瓦莱塔渡轮 抵达;该区本身沿海岸道路从Balluta经Spinola至Portomaso,步行即可轻松走完。
街区氛围
坦率地说:这取决于是哪一条街。Portomaso或Ta' Giorni的地址安静、国际化,适宜居住;紧邻Paceville的地址 则不然,买家应在白天与入夜后分别看房。该区每年八月最后一个星期日的传统节庆——包括ġostra, 即在水面上攀爬涂油立柱——提醒人们:在塔楼之下,St Julian's依然是一座拥有自身节令的马耳他教区小镇。
销售市场分析
从全国层面看,马耳他以稳健且基础广泛的增长进入本轮周期。2025年第四季度,房价指数名义 同比上涨6.1%,剔除通胀后上涨3.61%,名义环比增长1.3%,数据来自 Global Property Guide。更具说明力的是成交量:2025年全年录得13,339宗住宅交易,总额 €3.97十亿,宗数增长5.9%,金额增长12.5%。金额增幅高出宗数增幅六个百分点以上,说明市场结构正在 向上移动。
这一势头延续至2026年。国家统计局录得 2026年4月 1,149份最终买卖契约,总额€347.3百万,较2025年4月增长9.4%,另有1,417份预售协议,总额€530.3百万, 增长6.1%。预售协议通常领先最终成交数月,因此在同一月份内,待成交金额较实际完成契约高出53%,可合理表明 市场短期内不会停滞。
St Julian's微观市场
在上述全国背景下,St Julian's现有房源的中位数为每平方米€6,719,稳居全岛上游区间,但仍低于 瓦莱塔的每平方米€7,875,数据来自 djar.ai 2026年9月的地区数据。 真正有启发的做法,是将该区中位数与我们自有的在售房源相对照。
| 基准 | 每平方米价格 | 其所代表的含义 |
|---|---|---|
| St Julian's挂牌中位数 | €6,719 | 该地区全部在售房源,含老旧二手存量 |
| 瓦莱塔挂牌中位数 | €7,875 | 马耳他最高的地区中位数——全国参照点 |
| Polarius在St Julian's的加权均价 | €9,723 | 我们六套在售房源,按面积加权 |
| 码头与海滨层级 | €8,421–9,070 | Portomaso与海滨的较大户型,86–290平方米 |
| 品牌塔楼层级 | €13,113–15,112 | Mercury Tower与Ora East Tower——该区的价格上限 |
由此可得出两点结论。其一,该区中位数难以反映St Julian's的高端价格:码头层级与品牌塔楼层级之间的差距 约为1.8倍,且二者皆高于地区中位数。其二,与直觉相反,目前面积比地段更便宜。290平方米的海滨公寓 售价€2.5百万,折合每平方米€8,621;而Mercury Tower内53平方米的住宅则达到€13,113。追求单位面积性价比的 买家应关注海滨与Portomaso的大户型;追求流动性、品牌与出租表现的买家则应关注塔楼。这确实是两种截然不同的 选择。
谁在买入,以及为什么
许可制度对需求的塑造超过任何其他单一因素。在Special Designated Area之外购房的非居民,须取得 Acquisition of Immovable Property许可并满足最低价值门槛—— 公寓或 复式单位为€107,670,其他物业为€179,400——且仅能持有该一处物业。在SDA之内,上述限制完全消失: 欧盟与非欧盟买家皆可购入一套或多套单位,无需任何许可。St Julian's辖有两处此类区域,即Portomaso Development与Pender Place and Mercury House地块,这正是国际资本集中于此的原因。
在收益端,2026年第一季度马耳他本岛的毛租金回报率平均为4.10%。St Julian's与邻近的斯利马位居 全国租赁市场前列:一居室月租可达€1,100–1,500,两居室为€1,500–2,200,而全国平均分别为€900与€1,200—— 以各区间中值计,分别高出对应全国水平约44%与54%。此地需求全年稳定而非季节性,支撑来自上文所述的常住 国际劳动人口,这正是St Julian's出租物业出租率稳健的原因。尽管如此,该区高端物业的买入理由首先在于其本身, 而非其收益:一项稀缺、免许可、具国际流动性的资产,身处一个具备真实交易深度的市场。租金收益是回报中有益的 组成部分;论据的根基则在于资产本身。
我们的结论
St Julian's提供了地中海地区罕见的条件:一个真正全年常驻的国际社区、两处Special Designated Areas 之内法律上毫无摩擦的置业路径,以及一个名义价格增长6.1%、由成交量上升而非单纯稀缺性支撑的全国市场。
我们对当前价格的解读是:海滨与Portomaso的大户型在每平方米单价上更具价值,为€8,421–9,070, 而品牌塔楼则在€13,113及以上。塔楼的溢价来自流动性、出租表现与转售叙事,而非面积。买家在比较价格之前, 应先确定自己实际购买的是二者中的哪一项——并把€6,719的地区中位数视作参考下限,而非估值。
需要提醒的是一个具体而非笼统的问题:与Paceville的距离会显著影响居住舒适度与转售前景,而这一点在 户型图上并不可见。请在入夜后前往看房。
本区精选房源
Polarius在St Julian's的六套在售房源,覆盖该区的完整区间——从马耳他最高建筑内的一居室住宅,到 290平方米的海滨公寓。

St Julian's

St Julian's

St Julian's

St Julian's

13层

St Julian's


